NACIONALES
20 de septiembre de 2026
La morosidad de las familias volvió a subir y rozó el 13%
El indicador de créditos familiares en situación irregular alcanzó el 12,9% en julio, según el Banco Central. En paralelo, un informe privado ubicó a La Rioja entre las provincias con mayores niveles de mora.

La morosidad de las familias volvió a crecer en julio y alcanzó el 12,9% de los créditos, según el último Informe sobre Bancos difundido por el Banco Central de la República Argentina (BCRA).
El indicador aumentó 0,1 puntos porcentuales respecto de junio y más que duplicó el registro de julio de 2025, cuando se ubicaba en 5,6%. Se trata, además, de un nivel que no se observaba desde hace más de dos décadas.
La situación presenta diferencias según el tipo de financiamiento. La morosidad de los préstamos personales llegó al 16,7%, mientras que en las tarjetas de crédito alcanzó el 12,8% y en los créditos prendarios llegó al 8,1%. Los préstamos hipotecarios, en tanto, mantuvieron un nivel de irregularidad del 1,6%.
La Rioja, entre las provincias con mayor mora
Un informe elaborado por Eco Go y la Universidad Austral, que contempla tanto créditos bancarios como los otorgados por otros proveedores de financiamiento, mostró un escenario más elevado para los hogares riojanos.
Según ese relevamiento, la mora por monto llegó al 25,3% en La Rioja, por encima del promedio nacional del 18%. La provincia también registró la mayor proporción de clientes con deudas en situación irregular: 36,5%, frente a un promedio nacional de 26,6%.
El estudio también señaló que los proveedores no financieros de crédito tienen una participación significativa en el financiamiento provincial. En La Rioja representan alrededor del 36% del crédito, una proporción superior a la registrada en buena parte del país.
El aumento de la morosidad se produjo en un contexto de contracción del financiamiento. De acuerdo con el BCRA, durante julio el crédito al sector privado en pesos cayó 0,9% en términos reales, mientras que los préstamos destinados al consumo retrocedieron 2,3%.
En el caso de las familias, el saldo de financiamiento se redujo 1,1% durante el mes. El organismo explicó que la suba del indicador de irregularidad respondió tanto a la reducción del stock real de crédito como al incremento de la cartera irregular, aunque señaló que este último mostró una desaceleración.
A nivel general, la irregularidad del crédito al sector privado se ubicó en 7,7%, mientras que en las empresas alcanzó el 3,6%.
COMPARTIR:
Notas Relacionadas
NACIONALES
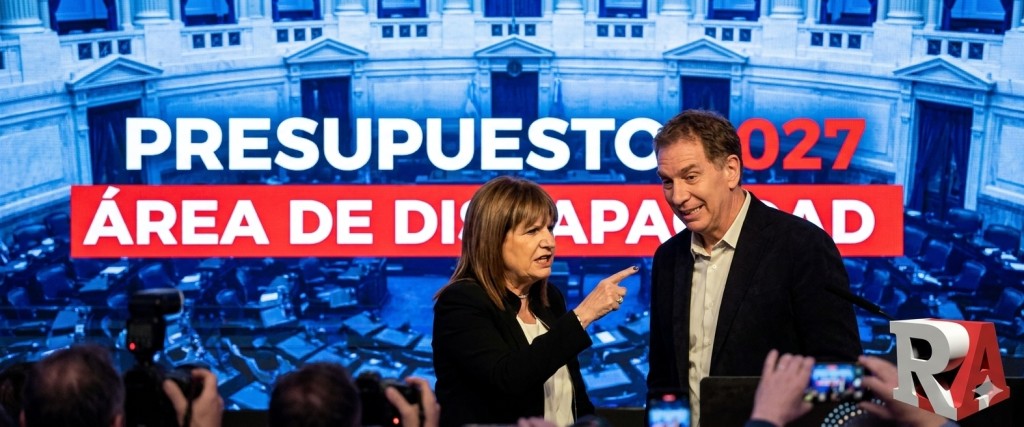
Interna en LLA: Bullrich contradijo a Santilli en relación al Presupuesto 2027
La titular del bloque libertario en el Senado, Patricia Bullrich, salió a desmentir las explicaciones sobre los cambios en el Presupuesto del año próximo vertidas por el ministro del Interior, Diego Santilli, y aunque aclaró que no quiere pelearse con nadie, dijo que no se puede salir a decir lo que no es verdad.NACIONALES
Más de 57.000 empresas tienen pagos irregulares y crece la presión sobre la cadena de pagos
El dato surge de un informe de Fidelitas. La cantidad de compañías en situación irregular aumentó 18,7% entre enero y julio y casi el 12% de las empresas activas del país registra dificultades de pago.NACIONALES
Inocencia Fiscal II: el Senado convirtió en ley la reforma que flexibiliza los controles de ARCA
La iniciativa del Gobierno obtuvo 44 votos a favor y 23 en contra. La nueva norma amplía el acceso al régimen simplificado de Ganancias y busca facilitar la incorporación de ahorros en dólares al sistema formal.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.486,17
+$ 0,46 |
$ 1.539,34
+$ 1,30 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.534,00
-$ 5,00 |
$ 1.566,00
-$ 5,00 |
ACTUALIZADO: 2026-09-18 18:01:00